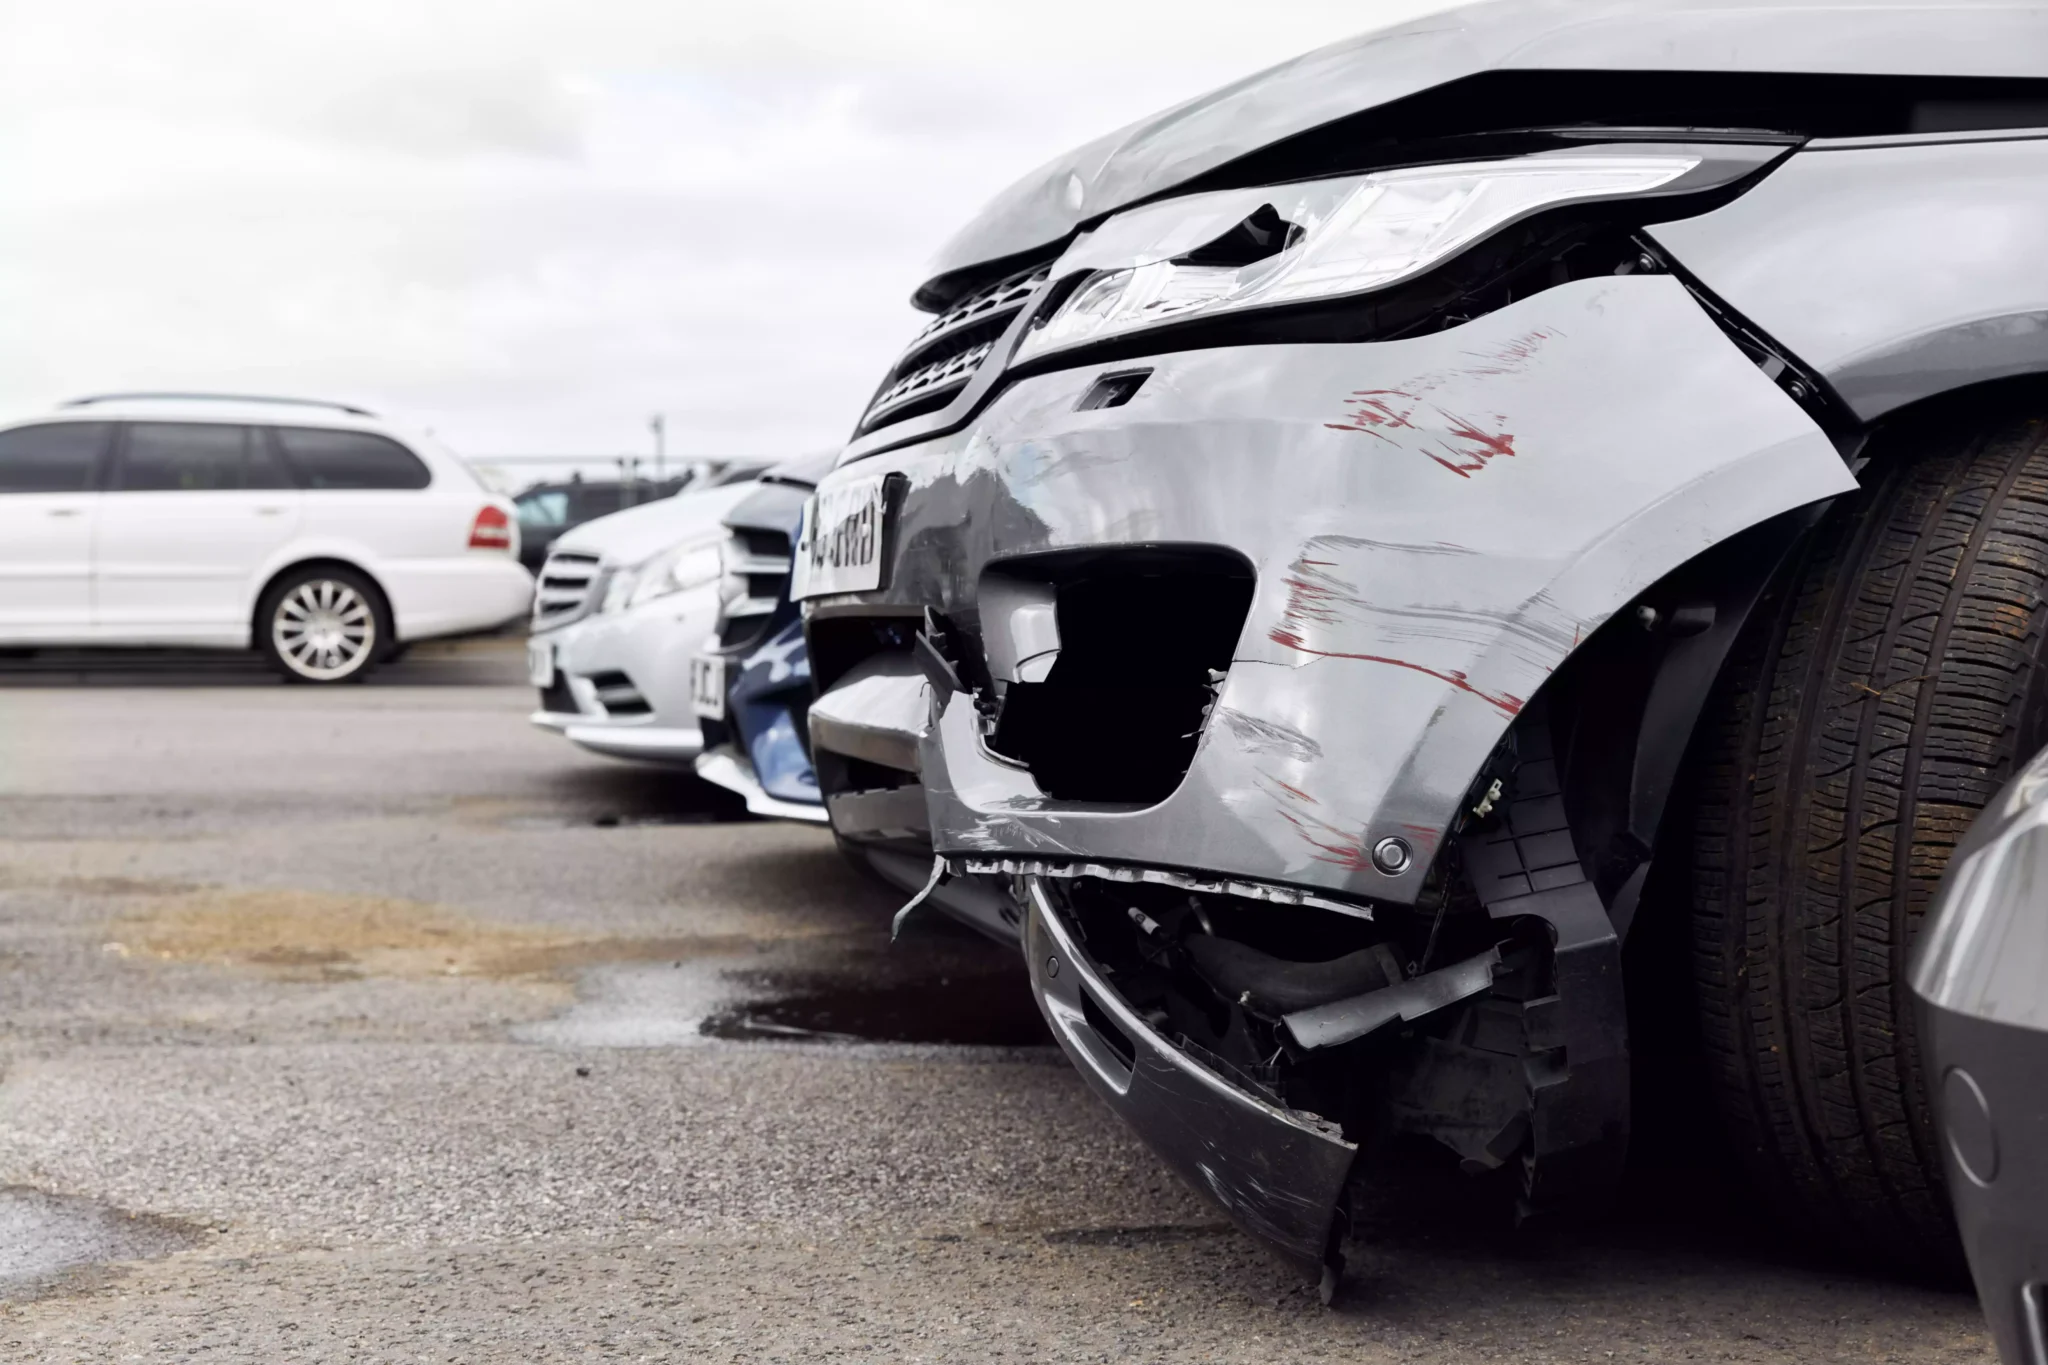
Um toque num carro estacionado, uma raspadela num pilar ou um embate contra um portão são situações que podem acontecer durante uma simples manobra de estacionamento. Quando o acidente ocorre numa garagem ou noutro local privado, muitas pessoas ficam na dúvida sobre a proteção que o seguro automóvel oferece.
Saiba em que situações o seguro pode cobrir os danos e quando terá de assumir os custos da reparação.
Tal como na estrada, tudo dependa da cobertura
Tal como acontece num acidente na estrada, o seguro automóvel também pode ser acionado quando há um sinistro numa garagem ou parque privado, por exemplo. Não há nada na legislação sobre o seguro obrigatório de responsabilidade civil ou nas apólices de seguro que condicione o pagamento de um indemnização a sinistros ocorridos na via pública.
Assim, tal como acontece com esses acidentes, também aqui a indemnização está dependente das coberturas contratadas.
Responsabilidade civil
A cobertura de responsabilidade civil é obrigatória e, por isso, está presente em todos os seguros automóveis comercializados pelas seguradoras.
Garante o pagamento das indemnizações por danos causados a terceiros em consequência de um acidente, mas não cobre os danos sofridos pelo veículo responsável.
Deve ter um capital seguro mínimo de 7.750.000 euros, divididos da seguinte forma:
- 6.450.000 euros para danos corporais;
- 1.300.000 euros para danos materiais.
Danos próprios
É uma cobertura mais abrangente, que protege também os danos no próprio veículo. Na verdade, a cobertura de danos próprios engloba várias coberturas, como:
- Choque, colisão e capotamento;
- Furto ou roubo;
- Fenómenos da natureza;
- Atos de vandalismo;
- Incêndio, raio ou explosão.
Não espere pelo imprevisto.
Que cobertura protege em casa situação?
Como vimos, o seguro automóvel pode ser acionado quer seja depois de um acidente na estrada ou depois de uma colisão numa garagem do condomínio ou de um parque de estacionamento de um centro comercial.
Mas vamos ver alguns exemplos para perceber que situações estão ou não cobertas dependendo do nível de proteção do seguro.
Bater num carro estacionado
Se bater num carro estacionado, deve primeiro perceber se o dono está por perto, para que possam resolver a situação no momento. Se não for possível, deixe um papel no pára-brisas com o seu contacto, para que possam tratar do assunto mais tarde.
Neste caso, os eventuais estragos provocados no outro veículo estão protegidos pela cobertura obrigatória de responsabilidade civil.
Se tiver danos no seu carro, apenas tem direito a receber indemnização se tiver coberturas de danos próprios. E, mesmo nestas, pode sempre aplicar-se alguma franquia.
Bater num pilar ou num portão
É comum associarmos a cobertura de responsabilidade civil ao pagamento de estragos provocados noutro veículo. No entanto, ela também serve para indemnizar os estragos provocados em edifícios.
Ao consultar uma qualquer apólice de seguro automóvel, pode ler-se que é considerado dano material o “prejuízo resultante de lesão de coisa móvel, imóvel ou animal”.
Mais uma vez, o pagamento pelos danos no seu veículo está dependente da contratação de uma cobertura de danos próprios.
A cobertura de incêndio, raio e explosão também se aplica nas garagens?
Sim, regra geral, o pagamento dos estragos provocados por incêndio, raio ou explosão também se aplica aos automóveis que estejam estacionados em garagens.
No entanto, há uma exclusão importante: se o incêndio ou explosão tiverem origem em atos do tomador do seguro, de pessoas que vivam com ele ou que estejam ao seu serviço, a cobertura deixa de produzir efeito.
Leia ainda: Guia do seguro automóvel: Da contratação à utilização
A informação que consta no artigo não é vinculativa e não invalida a leitura integral de documentos que suportem a matéria em causa.