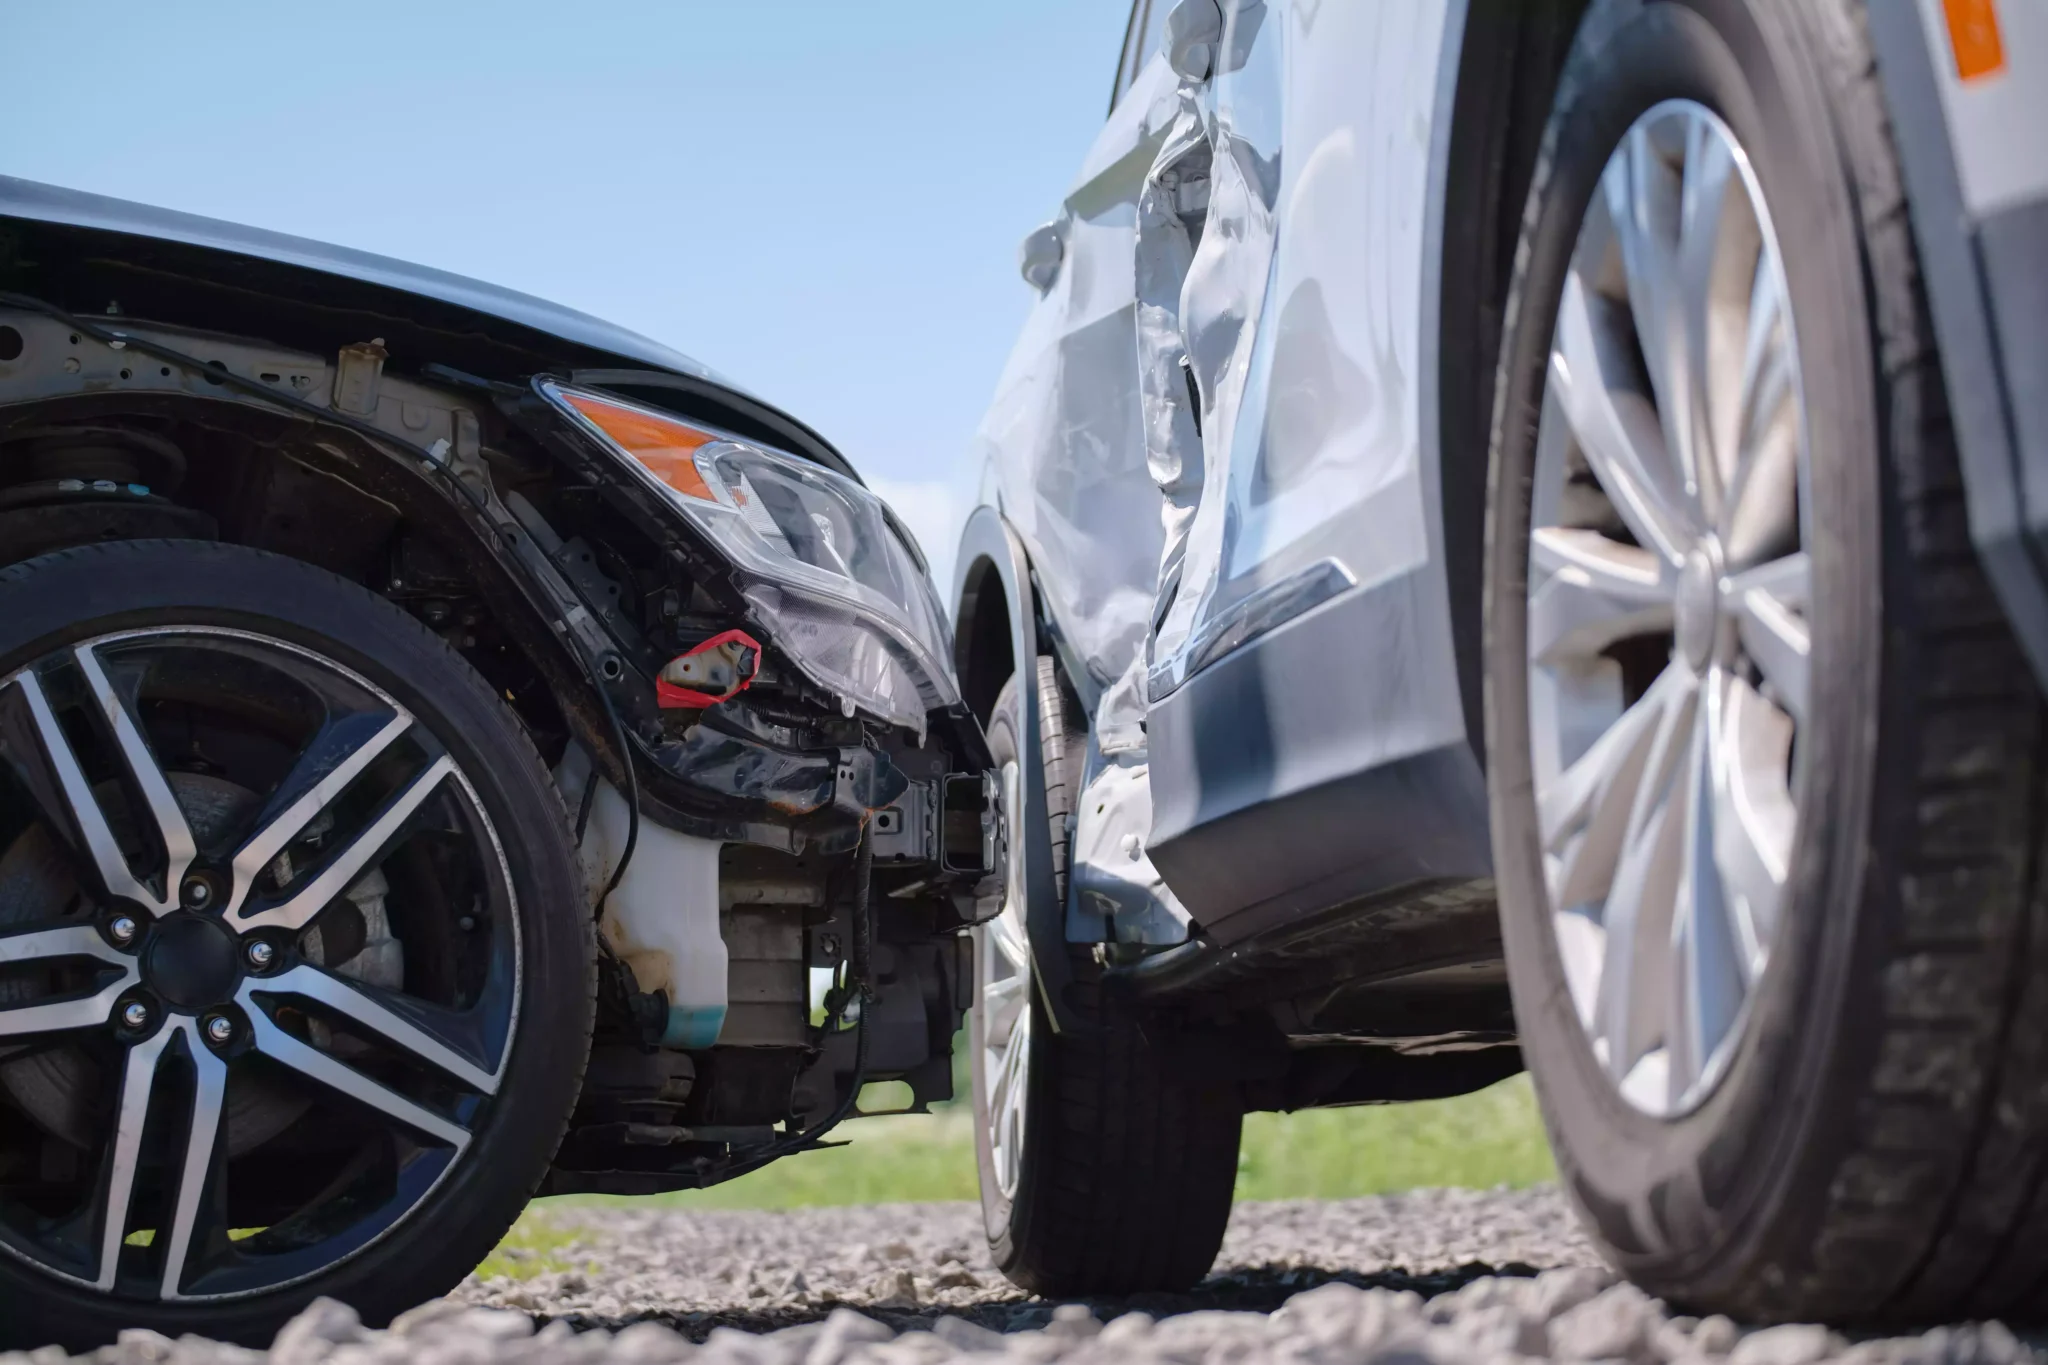
Emprestar o carro a um familiar ou amigo é uma situação comum. Mas o que acontece se a pessoa que vai ao volante tiver um acidente? Será que o seguro cobre? E quem será responsabilizado pelos danos: o condutor ou o segurado?
Em regra, o facto de ser outra pessoa, que não o segurado, a estar ao volante não significa que o seguro automóvel a deixe desprotegida. No entanto, há uma diferença importante entre emprestar o carro ocasionalmente e ter outra pessoa a utilizá-lo de forma regular. Para perceber o que está em causa, veja, de seguida, como funciona o seguro automóvel em caso de acidente com um carro emprestado.
Carro emprestado: Seguro automóvel mantém-se válido
Conduzir um carro emprestado é completamente legal. Qualquer proprietário pode autorizar outra pessoa a usar o seu automóvel, desde que esta esteja legalmente habilitada para o fazer. Isto significa que, se emprestar pontualmente o carro ao seu filho, a um amigo ou a outro familiar e ocorrer um acidente, o facto de essa pessoa não ser o tomador do seguro não determina, por si só, a perda da cobertura do seguro automóvel. Este continua a garantir as coberturas previstas na apólice, independentemente de quem esteja ao volante.
Isto acontece porque a proteção está associada ao veículo seguro, abrangendo não só o tomador do seguro, mas também o proprietário (figuras que nem sempre coincidem) e outros condutores do veículo. A situação pode, contudo, ser diferente quando uma pessoa não abrangida pela apólice passa a utilizar o veículo de forma regular.
Não espere pelo imprevisto.
Emprestar o carro ocasionalmente é diferente de ter outro condutor habitual
Imagine que empresta o carro ao seu filho para fazer uma viagem. Neste caso, a utilização é ocasional. Mas se este começar a utilizar o carro todos os dias para ir trabalhar, conduzindo o carro de forma regular, terá de informar a seguradora.
O condutor habitual é um dos elementos considerados na avaliação de risco no âmbito do seguro automóvel. Como tal, a informação prestada à seguradora deve corresponder à utilização efetiva do veículo. Se, mais tarde, se constatar que o tomador do seguro declarou um condutor habitual diferente daquele que utiliza regularmente o carro, há consequências, sobretudo se entretanto ocorrer um acidente. Ou seja:
- Se a informação incorreta tiver sido prestada intencionalmente, o seguro pode ser anulado. Nesse caso, a seguradora não é obrigada a cobrir um sinistro ocorrido antes de ter conhecimento do problema ou nos três meses seguintes;
- Se a omissão não tiver sido intencional, a seguradora pode propor uma alteração ao contrato ou fazê-lo cessar – se provar que não cobre os riscos que não lhe foram comunicados. Se entretanto ocorrer um sinistro, a indemnização pode ser reduzida proporcionalmente à diferença entre o prémio que foi pago e aquele que teria sido pago se a informação estivesse correta. Se a seguradora demonstrar que nunca teria aceite aquele risco, pode mesmo não cobrir o sinistro.
Em caso de acidente com um carro emprestado, quem paga os danos?
Para perceber quem paga os danos, é necessário, antes de mais, saber quem foi responsável pelo acidente. A partir daí, é necessário avaliar:
- Que danos estão em causa;
- Que coberturas existem para os indemnizar.
Quando o condutor do carro emprestado é responsável pelo acidente
Se a pessoa que conduzia o carro emprestado tiver causado o acidente, o seguro obrigatório de responsabilidade civil do veículo responde, em regra, pelos danos causados a terceiros, sejam materiais ou corporais. Isto inclui, por exemplo, os estragos provocados noutro automóvel ou os ferimentos sofridos por outras pessoas. A responsabilidade pelo acidente é, contudo, do condutor que o provocou, não passando para o proprietário, apenas por ser dono do veículo.
Já os danos no próprio carro têm um tratamento diferente, já que o seguro obrigatório não cobre os prejuízos sofridos pelo veículo responsável pelo acidente. Para que a reparação possa ser paga pela seguradora, é necessária uma cobertura de danos próprios.
E se a culpa for do outro condutor?
Se o acidente for provocado pelo outro condutor, a situação inverte-se: será o seu seguro de responsabilidade civil a cobrir os danos causados no carro emprestado e os eventuais ferimentos sofridos por quem o conduzia. Neste último caso, podem estar em causa despesas relacionadas com tratamentos médicos, bem como outros prejuízos resultantes das lesões.
Isto significa que, se a pessoa que conduzia o carro emprestado ficar ferida num acidente que não provocou, não fica desprotegida por estar a conduzir um veículo que não lhe pertence. Para efeitos do seguro do responsável, é um terceiro lesado.
E se o condutor tiver causado o acidente alcoolizado?
Se emprestar o carro a alguém que provoque um acidente sob o efeito de álcool ou drogas, por exemplo, o seguro automóvel indemnizará os terceiros envolvidos. No entanto, a seguradora tem o direito de reaver o montante pago. É o chamado direito de regresso, previsto, entre outras situações, quando:
- O acidente é provocado de forma intencional;
- O condutor está sob o efeito de álcool ou drogas;
- A pessoa que conduz não tem carta de condução;
- O condutor abandona o local do acidente.
Nestes casos, a seguradora paga a indemnização devida às vítimas do acidente e, posteriormente, pode exigir ao condutor responsável o reembolso do valor que suportou.
Além disso, nestas situações, o segurado pode perder ainda o direito a indemnização para os danos próprios do seu veículo. Ou seja, as despesas resultantes do arranjo do carro terão de ser suportadas por si ou pelo condutor, consoante o que for acordado entre os dois.
Agravamento do prémio do seguro após o acidente é comum
A responsabilidade por um acidente pode ter impacto no prémio a pagar pelo seguro, mesmo que quem esteja ao volante não seja o segurado. Por isso, se emprestar o carro e a pessoa que o conduz se vir envolvida num acidente, o sinistro pode refletir-se no prémio ou na bonificação da sua apólice numa renovação futura.
Ainda assim, o impacto no prémio dependerá do histórico da apólice, das bonificações acumuladas, do tipo de sinistro e das regras da seguradora. De qualquer modo, se isso acontecer, a seguradora deve informá-lo com antecedência da atualização do preço.
Leia ainda: Seguro automóvel: O que pode aumentar o seu prémio?
O que fazer depois de um acidente de carro?
Após o acidente, se o proprietário não estiver presente, é importante que seja informado rapidamente sobre o acidente e que tenha acesso à informação necessária para participar o sinistro. Ainda assim, num primeiro momento, o mais importante é:
- Garantir a segurança das pessoas envolvidas;
- Pedir assistência e chamar as autoridades, se existirem feridos;
- Vestir o colete refletor e colocar o triângulo de sinalização a uma distância mínima de 30 metros da traseira do automóvel, de modo a que seja visível a uma distância de 100 metros;
- Recolher os dados dos condutores, veículos e seguros, bem como os contactos de eventuais testemunhas;
- Preencher a Declaração Amigável de Acidente Automóvel, quando há acordo sobre as circunstâncias do acidente – se não existir acordo, cada condutor pode preencher a sua própria declaração;
- Tirar fotografias dos veículos e do local, sempre que possível.
O segurado deve participar o acidente à companhia de seguros no prazo máximo de oito dias após a sua ocorrência.
Em resumo: Como funciona o seguro quando empresta o seu carro?
Emprestar o carro a outra pessoa não significa que o seguro deixe de poder ser acionado, caso ocorra um acidente. A questão mais importante é perceber que há procedimentos e consequências distintas quando se trata de uma utilização ocasional ou quando outra pessoa passa, na prática, a ser o condutor habitual da viatura.
Veja os principais cenários a considerar:
Situação | Impacto no seguro |
Empresta o carro pontualmente | O facto de outra pessoa conduzir não significa, por si só, que o seguro deixe de vigorar. |
Outra pessoa passa a conduzir o carro regularmente | Deve comunicar a alteração à seguradora, uma vez que essa pessoa pode ser considerada o condutor habitual. |
O condutor habitual não corresponde ao declarado no seguro | A informação incorreta ou desatualizada pode ter consequências na cobertura em caso de acidente. |
O condutor a quem emprestou o carro provoca um acidente | O seguro de responsabilidade civil é acionado para indemnizar os terceiros lesados. |
O condutor causa um acidente sem carta ou alcoolizado | Em determinadas situações, a seguradora pode indemnizar os terceiros e depois exercer o direito de regresso sobre o condutor. |
Para evitar problemas, o mais importante é garantir que a informação prestada à seguradora está atualizada, sobretudo quando outra pessoa passa a conduzir a viatura regularmente.
Leia também: Guia do seguro automóvel: Da contratação à utilização
Perguntas frequentes
Sim. Pode emprestar o carro, desde que a pessoa esteja legalmente habilitado para conduzir. O seguro mantém-se válido, mas se essa pessoa passar a conduzir o veículo regularmente, deve informar a seguradora.
Se o condutor provocar um acidente com uma taxa de alcoolemia superior à legalmente permitida, a seguradora indemniza os terceiros lesados, mas pode depois exigir ao condutor o reembolso dos valores pagos, através do direito de regresso.
É a pessoa que conduz o veículo regularmente, mesmo que não seja o proprietário ou o tomador do seguro. Esta informação deve ser comunicada à seguradora e atualizada sempre que houver uma alteração.
Pode aumentar. Se houver um sinistro da responsabilidade do condutor do veículo, o prémio pode ser agravado na renovação, de acordo com as regras da seguradora.
Se houver feridos, deve chamar as autoridades. Depois, recolha os dados dos condutores, veículos e seguros, tire fotografias dos danos e preencha a declaração amigável, se houver acordo sobre as circunstâncias do acidente.
Deve comunicar o acidente à seguradora no prazo máximo de oito dias a contar da ocorrência.
A informação que consta no artigo não é vinculativa e não invalida a leitura integral de documentos que suportem a matéria em causa.