A diversificação é uma das principais formas de gerir o risco de uma carteira de investimentos, mas ter vários ativos não significa necessariamente que o portefólio esteja diversificado.
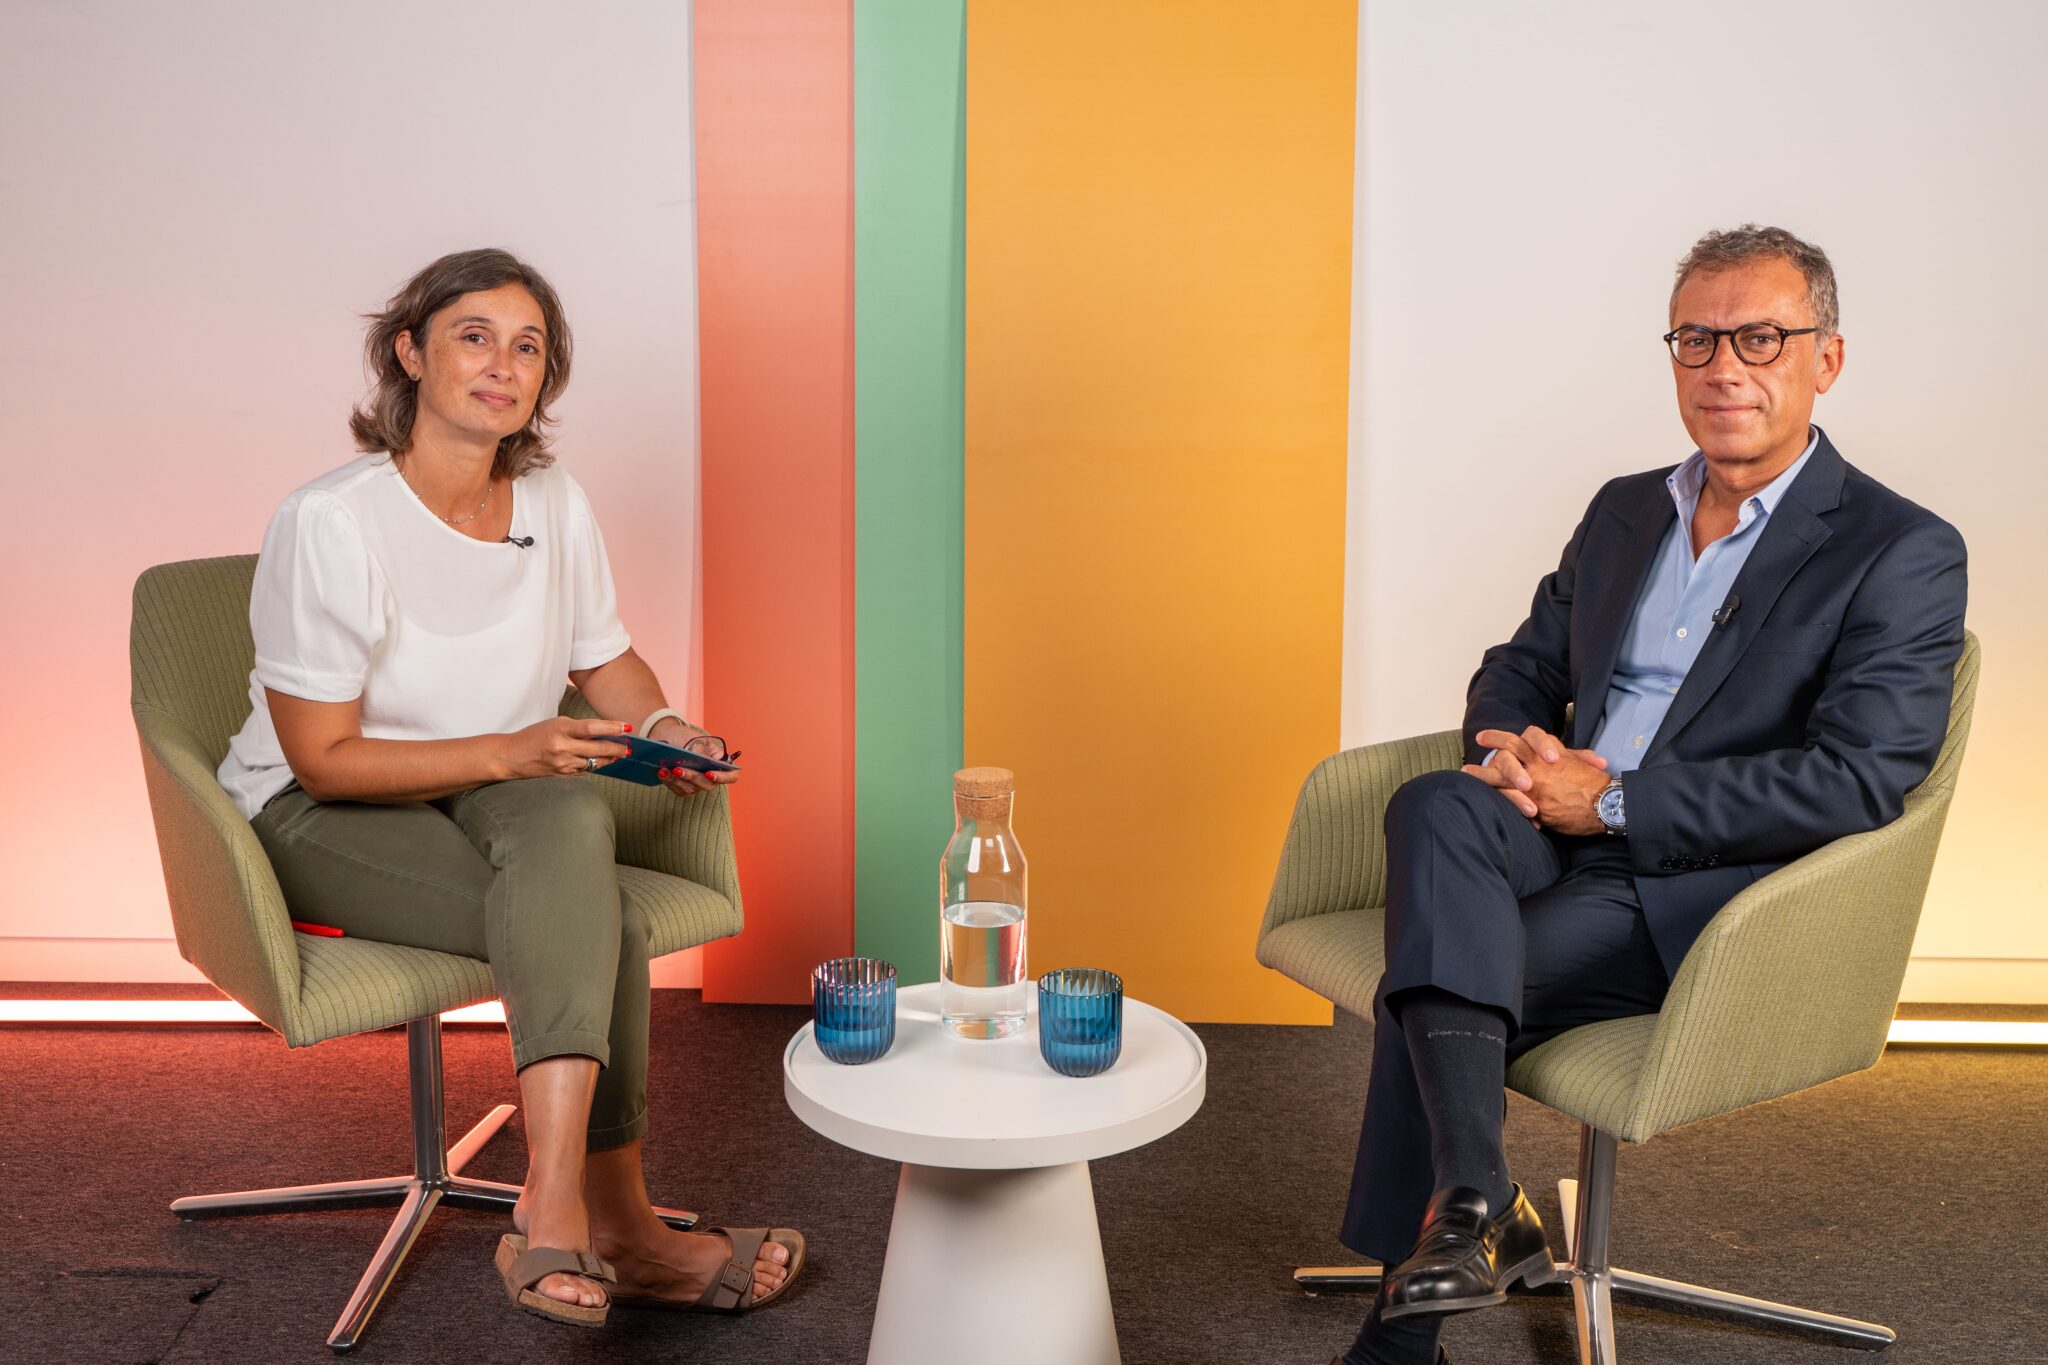
Este foi um dos conselhos partilhados pelo diretor da área de Private Banking do Bison Bank, Mário Brandão, durante a segunda Open Class promovida pela instituição financeira e pelo Doutor Finanças.
Desta vez, a conversa focou-se na importância da diversificação e da análise de risco nos investimentos, enquadrando-se no compromisso do Bison Bank com a promoção da literacia financeira e de decisões de investimento mais informadas. Para o responsável do Bison Bank, não há dúvidas: “A diversificação é chave” e “é o melhor veículo para gerir o risco de uma poupança ou de um portefólio”.
Para ilustrar essa importância, usa um exemplo que recupera várias vezes durante a conversa: “Os carros têm um airbag e o airbag não evita o acidente, mas acaba por amortizar ou amenizar possíveis danos ou possíveis estragos que possam acontecer. A diversificação é precisamente isso, é a melhor forma que eu encontro para gerir risco”.
Ter vários investimentos não significa estar diversificado
Para Mário Brandão, uma diversificação efetiva deve ser feita em várias dimensões. Não basta distribuir o dinheiro por diferentes títulos. É preciso olhar para classes de ativos, setores, geografias e moedas.
Para o especialista, ter 10 ou 15 títulos ligados a semicondutores ou à inteligência artificial não garante uma diversificação bem feita, uma vez que se continua exposto a um único setor: o tecnológico.
“Grande parte está alocada em duas geografias apenas, portanto não há diversificação geográfica, não há diversificação setorial, não há diversificação em classe de ativos, já que estamos a falar praticamente só de ações”.
De acordo com Mário Brandão, esta distribuição deve ter em conta os objetivos, o horizonte temporal e o perfil de risco de cada investidor, uma vez que um perfil mais arrojado não terá necessariamente a mesma composição de carteira que um perfil defensivo ou conservador.
“A principal medida de risco é a volatilidade”
A construção da carteira implica também perceber o risco que está a ser assumido. A este propósito, o diretor da área de Private Banking do Bison Bank explica que “a principal medida de risco é a volatilidade”.
A volatilidade traduz a amplitude das oscilações que um ativo, setor ou até uma geografia pode apresentar. “Se estivermos a falar de um título de dívida de um país da União Europeia ou dos Estados Unidos, tem um nível de imprevisibilidade muito menor do que uma ação de uma empresa que foi cotada em bolsa há meia dúzia de dias”, exemplifica.
O mesmo acontece entre setores. As ações tecnológicas podem registar subidas ou descidas acentuadas.
Por isso, Mário Brandão alerta que, na construção de uma carteira diversificada, os ativos mais voláteis “deverão ter o seu airbag noutros ativos com um nível de volatilidade bem inferior, para compensar períodos menos positivos destes ativos bem mais voláteis e mais arriscados”.
“A emoção é um ponto muito importante” na gestão da carteira
Perceber quanto risco um investidor consegue suportar não depende apenas dos ativos escolhidos ou da sua capacidade financeira. O especialista chama também a atenção para a componente emocional.
“Acho que a pessoa se deve conhecer a ela própria”, afirmou. Cada um tem os seus próprios objetivos e emoções e, por isso, os investidores podem encarar o risco de maneiras distintas.
Questionado sobre o peso da disponibilidade emocional nas decisões de investimento, a resposta foi clara: “É enorme. O ser humano, por natureza, é avesso ao risco”.
O responsável considera que essa componente deve ser tida em conta desde o início. “Quando criamos uma poupança, temos de delinear uma estratégia, sempre”, explicou, defendendo que o investidor não deve começar pelas tendências mais recentes, mas pelos seus objetivos pessoais.
Esta disciplina torna-se particularmente importante quando os mercados caem. Mário Brandão salienta que uma estratégia de médio ou longo prazo pode atravessar momentos de desvalorização e que o investidor deve perceber se está preparado para os suportar sem tomar decisões apenas por receio de novas perdas.
A necessidade de lidar com períodos inesperados levou o responsável a recuperar uma ideia que já tinha deixado na primeira Open Class promovida pelo Bison Bank e pelo Doutor Finanças: “O mercado também gosta de previsibilidade, mas os imprevistos acontecem”.
Na altura, o especialista analisava o comportamento dos mercados no primeiro semestre e as perspetivas para a segunda metade do ano.
Leia ainda: O que o investidor deve saber antes de começar a investir
Pessoas diferentes, carteiras diferentes
O horizonte temporal é outra das variáveis destacadas por Mário Brandão. Mesmo duas pessoas com a mesma idade podem precisar de carteiras muito diferentes se tiverem objetivos distintos.
Por exemplo, se uma pessoa quiser comprar casa dentro de dois anos e outra estiver a investir para preparar a reforma, “não faz sentido absolutamente nenhum” terem uma carteira igual.
Quem vai precisar do dinheiro num prazo de dois anos necessita, segundo o responsável, de maior previsibilidade e dispõe de menos tempo para recuperar de uma eventual queda dos mercados. Já quem tem um horizonte mais longo poderá ter tempo para atravessar períodos negativos antes de precisar do capital.
Assim, uma carteira com um horizonte mais curto deverá estar assente em ativos menos voláteis. Mário Brandão dá alguns exemplos: “Muito mais investimento em obrigações, exposição a prazos mais curtos, tentar evitar geografias com maior índice de imprevisibilidade, nomeadamente geopolítica”.
Já um investidor com uma perspetiva de longo prazo e objetivos de rentabilidade superiores poderá ter uma maior exposição a ações e setores com maior nível de risco, desde que essa composição seja compatível com o seu perfil.
Carteira de investimentos deve ser revista periodicamente
Mesmo quando uma carteira está ajustada ao perfil e aos objetivos de quem investe, isso não significa que deva permanecer inalterada.
“Toda e qualquer carteira deve ser revista periodicamente”, afirmou Mário Brandão, uma vez que as condições dos mercados vão mudando.
Inflação, taxas de juro, fatores económicos, acontecimentos políticos ou geopolíticos podem criar condições diferentes daquelas que existiam no momento em que a estratégia foi definida.
Segundo o responsável, estas mudanças podem justificar “ajustes táticos pontuais” que permitam equilibrar a carteira face ao contexto. Mas não são apenas os mercados que mudam. O prazo disponível também vai diminuindo à medida que o investidor se aproxima do objetivo. “Assim que o horizonte temporal reduz, devemos adotar uma estratégia mais defensiva, porque já não há tanto interesse em ter uma exposição tão grande à imprevisibilidade”, explica.
“Seguir tendências é um erro”. Ajuda especializada pode ser fundamental
Um dos principais erros que o diretor da área de Private Banking do Bison Bank aponta a quem está a começar a investir e a tentar construir uma carteira diversificada é seguir as tendências.
“Hoje em dia, todos nós recebemos muita informação, de redes sociais, canais de comunicação social, e grande parte desses veículos falam precisamente nas tendências. Criptoativos é uma tendência. Inteligência artificial é uma tendência”, explica.
Muitas vezes, o investidor considera que está a criar um portefólio equilibrado e diversificado, quando está “apenas a seguir tendências”, alerta.
Neste contexto, defende a importância de procurar acompanhamento especializado, não só para apoiar a construção de uma carteira adaptada ao perfil de risco, aos objetivos e ao horizonte temporal de cada investidor, mas também para introduzir maior racionalidade em momentos em que as emoções podem pesar nas decisões. Este princípio aplica-se tanto aos investimentos tradicionais como a soluções inovadoras, incluindo ativos digitais regulados: o conhecimento e o acompanhamento especializado apoiam a análise, sem substituírem a decisão do cliente.
“O financial advisor pode perfeitamente equilibrar ali um pouco e colocar alguma racionalidade”, afirmou, acrescentando que esse acompanhamento pode ajudar a criar um portefólio mais equilibrado e ponderado.
Três regras para construir uma carteira de investimentos
No final da conversa, Mário Brandão foi desafiado a escolher apenas três regras para quem está a construir uma carteira de investimentos.
A primeira surge imediatamente: “Diversificar será claramente a primeira.” A segunda passa por “consultar um especialista de produto, pelo menos para ter o apoio ou uma segunda opinião”.
Na terceira regra, regressa a uma das ideias que atravessou toda a conversa: controlar as emoções.
Leia ainda: Qual a diferença entre banca de retalho e banca de investimento?