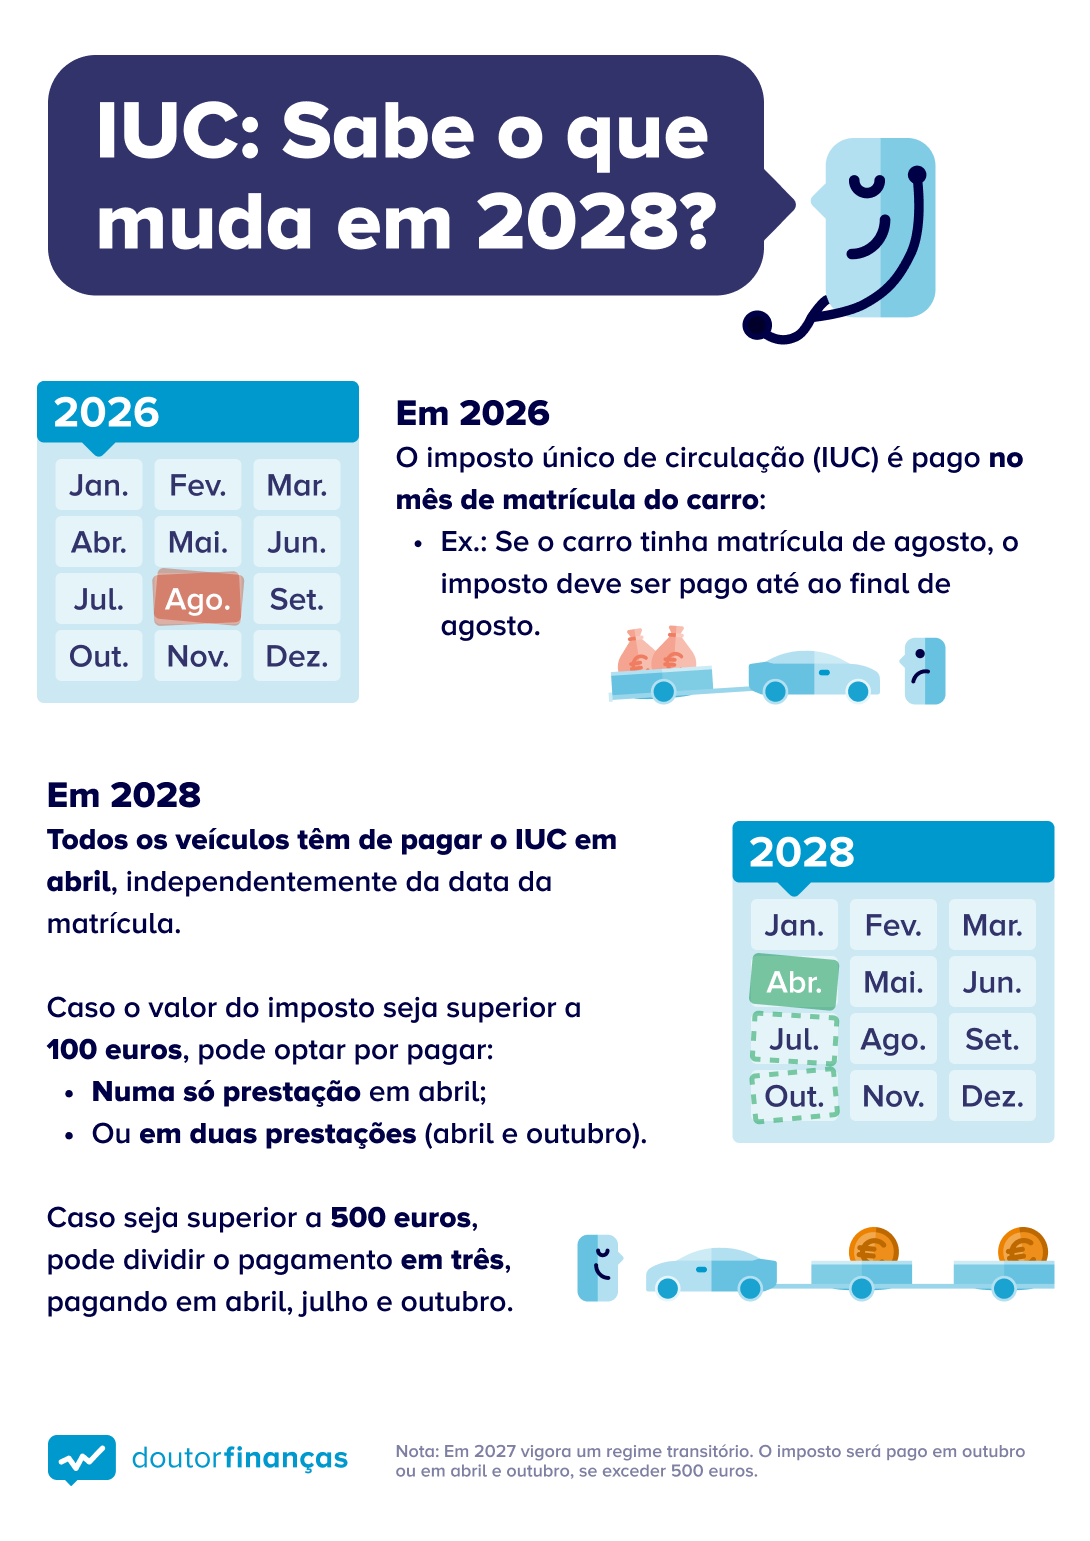
O Imposto Único de Circulação (IUC) vai deixar de ser pago no mês da matrícula e passa a ter um prazo de pagamento único anual, em abril. Mas só a partir de 2028. Para quem paga mais de 100 euros, surge ainda a possibilidade de dividir o valor em duas prestações, pagas em abril e outubro. Acima dos 500 euros, pode pagar em três meses: abril, julho e outubro. Já em 2027, vigorará um regime transitório, em que o pagamento ocorrerá em outubro ou outubro e julho, para montantes superiores a 500 euros. O objetivo é simplificar o processo, evitar esquecimentos e facilitar a vida dos contribuintes.
Neste artigo, saiba o que muda, quem tem de pagar, como consultar e liquidar o IUC e o que fazer em caso de atraso.
Leia ainda: Compra de carro: Guia essencial para fazer uma escolha segura
O que é o IUC e quem tem de pagar?
O Imposto Único de Circulação é um imposto anual de propriedade. Não incide sobre o uso do carro, mas sobre o simples facto de o veículo estar registado em seu nome e ter matrícula ativa em Portugal.
Na prática, têm de pagar IUC as pessoas singulares e as empresas proprietárias de:
- Automóveis ligeiros de passageiros ou mistos;
- Automóveis de mercadorias e veículos comerciais;
- Motociclos, triciclos e quadriciclos de certas categorias;
- Embarcações de recreio a motor e aeronaves particulares.
Já os veículos 100% elétricos mantêm isenção. Os híbridos e híbridos plug-in pagam imposto, mas beneficiam de incentivos fiscais próprios.
A obrigação mantém-se enquanto o veículo estiver registado em seu nome na Autoridade Tributária (AT), mesmo que esteja parado na garagem. Para efeitos de pagamento do IUC, conta sempre quem é o proprietário a 31 de dezembro do ano anterior.
A vida muda. O seu seguro acompanha?
Como é calculado o valor do Imposto Único de Circulação
O valor do IUC resulta de fórmulas definidas no Código do IUC. As regras não mudam em 2026 — apenas o calendário. O cálculo continua a considerar o tipo de veículo, o ano da matrícula, a cilindrada, o combustível e, nos carros mais recentes, as emissões de CO₂. As tabelas podem ser atualizadas todos os anos, como já acontece.
O Código divide os veículos em duas grandes categorias, cada uma com a sua fórmula.
Categoria A: veículos matriculados até 30 de junho de 2007
Estes veículos pagam o IUC com base em:
- combustível;
- cilindrada;
- ano da primeira matrícula.
O imposto é apurado por escalões: maior cilindrada ou maior antiguidade tendem a resultar num valor mais elevado. Esta categoria abrange todos os veículos cuja primeira matrícula, em Portugal ou noutro país da UE/EEE, ocorreu até 30 de junho de 2007.
Categoria B: veículos matriculados a partir de 1 de julho de 2007
Nos veículos mais recentes, o cálculo inclui também as emissões de CO₂. O valor resulta de:
- combustível;
- cilindrada;
- ano da matrícula;
- emissões de CO₂.
Os escalões combinam cilindrada e emissões. Aqui incluem-se os veículos cuja primeira matrícula (Portugal, UE ou EEE) ocorreu a partir de 1 de julho de 2007, bem como importados cuja matrícula portuguesa seja posterior a essa data, mesmo que a primeira matrícula tenha sido feita fora da UE/EEE.
Carros, motas, comerciais e elétricos: Há diferenças no IUC?
O Código do IUC distingue várias categorias de veículos, com regras próprias de cálculo:
- Automóveis ligeiros de passageiros e mistos: valor depende da cilindrada, do combustível e, para matrículas posteriores a julho de 2007, das emissões de CO₂.
- Motociclos, triciclos e quadriciclos: a base de cálculo é a cilindrada; motas de maior capacidade pagam mais.
- Veículos comerciais e mercadorias: contam fatores como peso bruto e lotação.
- Veículos elétricos: beneficiam, em regra, de isenção, desde que cumpram os requisitos legais.
As novas regras não alteram estes critérios. O que muda é o momento do pagamento e a possibilidade de dividir o imposto em prestações, dependendo do valor.
O que muda no IUC?
As principais alterações são:
- Prazo único: o IUC passa a ser pago em abril, a partir de 2028, deixando de depender do mês da matrícula.
- Pagamento em prestações: para valores acima de 100 euros, o contribuinte pode dividir o pagamento do imposto entre abril e outubro. Para valores acima de 500 euros, o pagamento pode ser feito em três vezes: abril, julho e outubro.
- Norma transitória: haverá um regime transitório em 2027 de forma a evitar situações em que os contribuintes tivessem de pagar o IUC de 2026 e 2027 num curto intervalo de tempo.
Pagamento do IUC: Novas regras e prazos
Com as novas regras, a partir de 2028, o IUC passa a ser pago num mês fixo: abril. Em vez de cada contribuinte ter de memorizar o “mês da matrícula”, existe agora um prazo único.
Segundo o modelo apresentado pelo Governo:
- para valores até 100 euros, o pagamento é feito numa única prestação, em abril;
- para valores acima de 100 euros, pode optar por pagamento integral ou duas prestações (abril e outubro).
- para valores superiores a 500 euros, o pagamento pode ser tripartido, em abril, julho e outubro.
As referências continuam a ser emitidas no Portal das Finanças. A AT reforçou a comunicação eletrónica, pelo que os avisos devem surgir na caixa de entrada do Portal e, em muitos casos, também por email.
Como pagar o IUC no Portal das Finanças
O processo online mantém a lógica habitual:
- No Portal das Finanças, após consultar o IUC, selecione “Emitir para pagamento”.
- Confirme os dados do veículo e o ano do imposto.
- O sistema gera um Documento Único de Cobrança (DUC) com referência Multibanco, valor e data limite.
- Guarde o PDF no computador ou telemóvel.
Pode pagar:
- Numa caixa Multibanco (introduza a referência e o valor, confirme e guarde o talão);
- Via homebanking (opção “Pagamentos ao Estado” e validação com código SMS);
- Nos CTT;
- Nas secções de cobrança das Finanças.
O comprovativo bancário e o DUC servem como prova de pagamento. Se precisar de certidão, pode obtê-la no Portal das Finanças, em “Consultar situação veículos”.
Nota: Já não é necessário colocar o comprovativo no vidro do veículo. Guarde-o com os restantes documentos.
Leia ainda: Como pagar o IUC no multibanco: Obter a referência e liquidar o imposto
Pagamento em prestações: Quem pode aderir e como funciona?
Se o valor do IUC for superior a 100 euros, pode optar por pagar em duas prestações: a primeira em abril, a segunda em outubro. Para valores acima de 500 euros, há a possibilidade de proceder ao pagamento em três prestações: abril, julho e outubro.
Trata-se de um fracionamento automático do imposto do próprio ano, diferente dos planos de pagamento de dívidas em atraso.
IUC em atraso: O que fazer e que coimas arrisca
Quem não paga o IUC dentro do prazo incorre em incumprimento e arrisca coimas e juros. As regras gerais das contraordenações fiscais continuam a aplicar-se.
Na prática:
- A coima depende do tempo de atraso, gravidade da infração, situação económica e eventuais processos fiscais;
- Para pessoas singulares, a coima por negligência varia entre 15% e 50% do imposto em falta, com mínimos legais entre 25 e 50 euros;
- Além da coima, podem ser devidos juros compensatórios ou de mora, e custas processuais se houver execução fiscal.
Se se esqueceu:
- regularize o imposto o mais depressa possível, antes de qualquer notificação;
- em muitas situações, há redução da coima quando o pagamento é feito por iniciativa do contribuinte.
Quem tiver dificuldades financeiras pode pedir um plano de pagamento em prestações para dívidas já constituídas.
Leia ainda: IUC em atraso: Como pagar e a que coimas está sujeito
Como evitar esquecimentos e coimas no pagamento do IUC
Com o pagamento concentrado em abril, o Governo procura reduzir incumprimentos, tal como acontece com o IMI.
Algumas estratégias práticas:
- Ativar o débito direto para veículos elegíveis;
- Colocar um lembrete anual em fevereiro na agenda;
- Manter o email registado na AT sempre atualizado;
- Verificar regularmente a situação dos veículos no Portal das Finanças, sobretudo em agregados com vários carros ou motas.
Estas medidas são ainda mais relevantes para empresas com frotas, que passam a concentrar o processo em abril e, quando aplicável, julho e outubro.
Perguntas frequentes sobre o IUC
Em 2028, o IUC passa a ter um prazo único de pagamento, em abril. Valores até 100 euros são pagos numa prestação; valores superiores podem ser divididos entre abril e outubro, ou entre abril, julho e outubro. Haverá uma norma transitória em 2027 para evitar que contribuintes que paguem IUC no fim de 2026 tenham de pagar novamente num intervalo muito curto. Em 2027, o pagamento do IUC ocorre em outubro, ou em abril e outubro, para valores superiores a 500 euros.
Até ao final de 2026, o pagamento mantém-se no mês da matrícula. Em 2027, o imposto será pago em outubro para todos os veículos abrangidos, ou em abril e outubro se o valor exceder 500 euros. Já a partir de 2028, o IUC passará a ser pago em abril, abril e outubro ou abril, julho e outubro, dependendo do montante.
No caso de veículos novos, o primeiro IUC deve ser pago 30 dias após o registo da matrícula, e só depois passa para o ciclo anual de abril. O Portal das Finanças indica sempre o valor e o prazo corretos.
Basta aceder ao Portal das Finanças, autenticar-se e entrar em “Todos os Serviços” → “IUC”. Após inserir a matrícula e o ano do imposto, o sistema mostra o valor e permite emitir o Documento Único de Cobrança (DUC). O pagamento pode ser feito no Multibanco, homebanking, CTT ou Finanças. O DUC e o comprovativo bancário servem como prova de pagamento.
Sim. A partir de 2028, se o imposto for superior a 100 euros, poderá optar por duas prestações: a primeira em abril e a segunda em outubro. Se for superior a 500 euros, pode pagar em três vezes: abril, julho e outubro. Valores até 100 euros são pagos de uma só vez. Já no regime transitório, que vigorará em 2027, o imposto é pago em outubro ou em abril em outubro, se exceder 500 euros.
Este regime não substitui os planos de pagamento em prestações para dívidas fiscais em atraso, que continuam dependentes de pedido à AT e avaliação individual.
O valor do IUC é calculado segundo o Código do IUC, considerando tipo de veículo, cilindrada, combustível, emissões e ano da matrícula. Para consultar o valor exato, basta aceder ao Portal das Finanças, inserir a matrícula e escolher o ano. O sistema calcula automaticamente o montante devido. As novas regras alteram apenas o calendário de pagamento, não o método de cálculo.
O atraso implica coima e juros. Para pessoas singulares, as coimas podem ir de 15% a 50% do imposto em falta, com mínimos entre 25 e 50 euros. Acrescem juros de mora e, em último caso, custas de processo e execução fiscal. A regularização voluntária, feita logo após o prazo, pode reduzir a coima. Por isso, o ideal é pagar o mais rapidamente possível.
A informação que consta no artigo não é vinculativa e não invalida a leitura integral de documentos que suportem a matéria em causa.