O processo de crédito habitação não se trata apenas de escolher o imóvel e de fazer a sua compra. Este é processo que passa por várias fases e que envolve várias burocracias. E, dependendo de cada caso, pode prolongar-se por mais de três meses até estar concluído.
Por isso, se está a pensar comprar casa recorrendo ao crédito habitação, não só pode, como deve pedir uma pré-aprovação para estar a par das suas condições e evitar surpresas.
Quais as vantagens de pedir uma pré-aprovação?
A maior vantagem de pedir uma pré-aprovação, e ainda que não tenha o imóvel escolhido, é perceber se está elegível para pedir um crédito habitação e, se sim, qual o montante máximo que o banco vai financiar para o seu caso. Desta forma, vai conseguir poupar tempo ao procurar apenas imóveis dentro do montante aprovado pelo banco.
Mas não só. Com a pré-aprovação na mão, a capacidade negocial passa para o lado do comprador. Ou seja: se quiser comprar determinado imóvel, e já tiver a pré-aprovação, pode fazer proposta um pouco abaixo, com a contrapartida de fechar o negócio no momento. A probabilidade do vendedor aceitar uma proposta abaixo do valor definido é maior.
Comprar casa está nos seus planos?
O que é analisado num pedido de crédito?
A pré-aprovação é uma fase de análise onde a instituição financeira avalia o risco de conceder-lhe o montante que pediu.
Para determinar o risco do seu perfil enquanto cliente, o banco vai fazer uma análise detalhada sobre os seus rendimentos, a sua situação profissional, a idade, o número de titulares, a sua taxa de esforço, a sua percentagem de LTV e o seu histórico bancário.
O processo do crédito habitação apenas dá início quando a instituição financeira constatar que reúne todos os requisitos e condições necessárias para avançar. E atenção: o seu empréstimo apenas fica pré-aprovado. Só na última fase é que emitida a carta de aprovação (também conhecida por carta de oferta), onde detalha e confirma todas as condições finais do seu crédito habitação.
Se não estiver informado do que uma instituição financeira tem em conta, pode mesmo ver o seu crédito recusado por pequenos pormenores. Mas, um crédito recusado, não significa que não consiga um empréstimo. Por vezes, tudo o que precisa de fazer é estar bem informado sobre a concessão de um crédito e tentar ao máximo melhorar as suas condições. Caso precise de ajude, peça para um intermediário de crédito experiente tratar do seu processo.
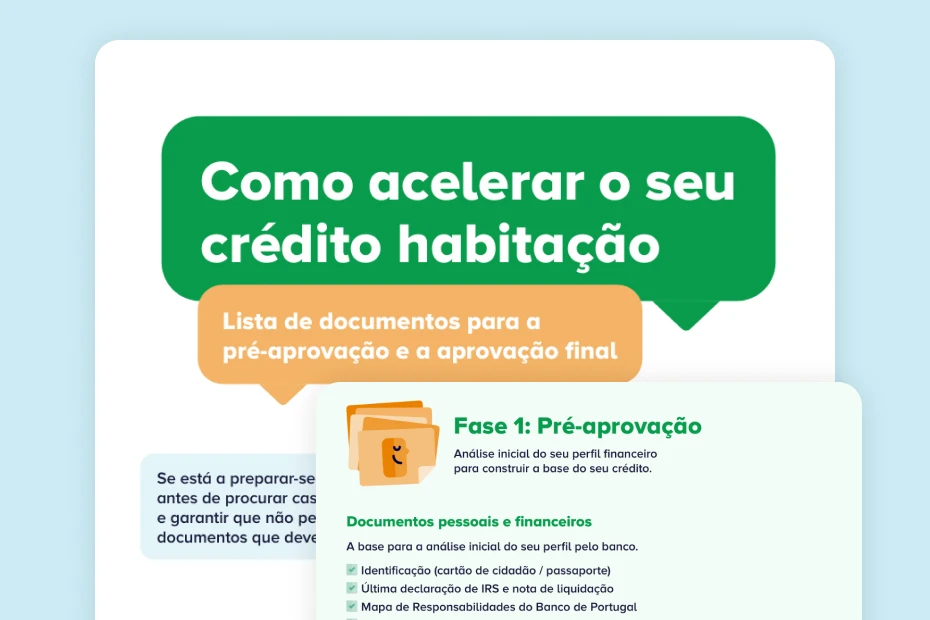
Documentos necessários para a pré-aprovação do crédito habitação
Para perceber o seu perfil enquanto cliente, as instituições financeiras vão solicitar-lhe os seguintes documentos:
- Documento de Identificação legível e atualizado
- Última declaração de IRS
- Declaração de rendimentos
- Declaração de vínculo contratual (emitida pela entidade patronal)
- Recibos verdes (últimos 6 meses)
- Recibos de vencimento (últimos 3 meses)
- Nota de liquidação de IRS do ano anterior
- Extratos bancários (últimos 3 meses)
- Declaração de início de atividade (se aplicável)
- Mapa de Responsabilidades do Banco de Portugal
- Comprovativo de IBAN
- Comprovativo de morada
- Último extrato de cada um dos seus Cartões de Crédito
Esta avaliação individual implica ter acesso a dados pessoais privados. Mas saiba que este é um requisito básico e um procedimento normal numa primeira fase de um pedido de crédito.
Caso exista mais do que um titular do crédito, todos terão de apresentar esta lista de documentos.
Dado que escolher o melhor crédito habitação pode levar vários meses…
… O aconselhamento de profissionais especializados poderá ajudá-lo nesta fase.
Se contactar o Doutor Finanças pode contar com uma avaliação cuidada e personalizada ao seu caso, e sem custos. Os nossos especialistas apresentam apenas condições reais e exequíveis, concretizadas na pré-aprovação para a compra do imóvel que pretende, com recurso a crédito habitação.
A informação que consta no artigo não é vinculativa e não invalida a leitura integral de documentos que suportem a matéria em causa.