Poupar dinheiro é um passo essencial para uma vida financeira descansada. Dificilmente esta ideia será uma novidade para si. O problema é passar da teoria à prática: como poupar dinheiro mensalmente sem fazer um grande sacrifício?
Para responder a este desafio, fizemos um exercício – um plano de poupança constituído por sete medidas em diversas áreas:
- Telecomunicações
- Transportes
- Alimentação
- Subscrições e serviços de streaming
- Crédito habitação
- Tecnologia e compras
- Viagens
O resultado foi impressionante: apenas com estas sete medidas, foi possível poupar cerca de 5.200 euros. E tudo sem abdicar significativamente do conforto ou da qualidade de vida – simplesmente fazendo algumas trocas ou tomando decisões mais racionais.
Conheça a Missão Licença para Poupar
Pode conhecer este desafio descarregando o PDF seguinte, o “relatório” da Missão Licença para Poupar, na qual o “agente” Jaime Bronze põe em prática 007 operações para reduzir os gastos.
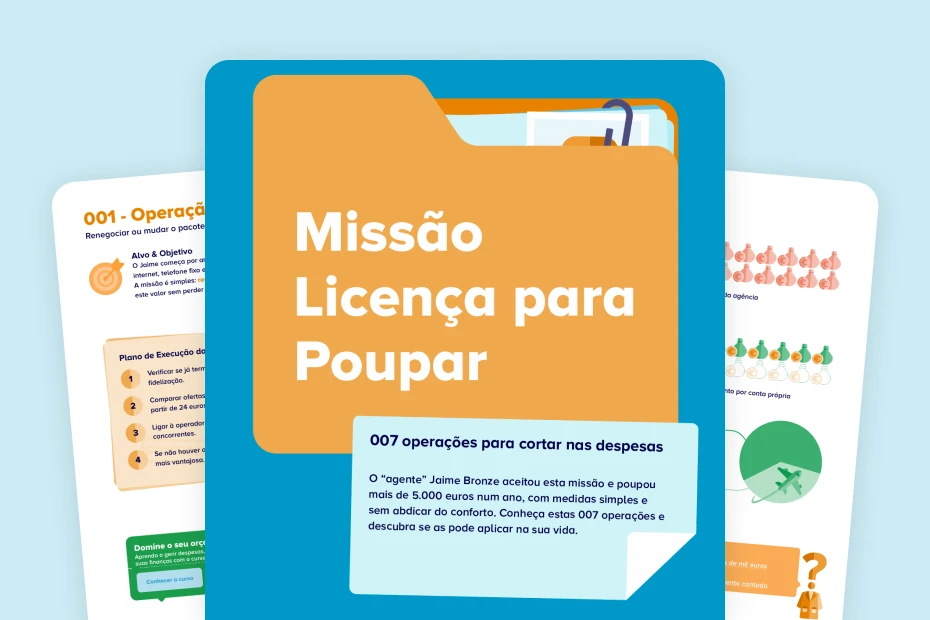
Para complementar a Missão Licença para Poupar, continue a ler este artigo, no qual vamos acompanhar o Jaime ao longo de cada uma destas sete operações.
Veja mais Doutor Finanças no Google
Renegociar ou mudar o pacote de telecomunicações
Se não muda ou renegoceia o seu plano de telecomunicações há muito tempo, é possível que pague um valor semelhante ao do Jaime: 60 euros/mês por um pacote 4P (TV, internet, telefone fixo e telemóvel).
Para reduzir esta despesa, o primeiro passo foi analisar o contrato e perceber se já tinha terminado o período de fidelização. Como era o caso, o Jaime pesquisou ofertas no mercado e descobriu que há pacotes equivalentes a partir de 24 euros/mês.
O segredo está em pesquisar e negociar: o Jaime contactou a sua operadora, apresentou propostas concorrentes e pediu melhores condições. Como não conseguiu, mudou para a oferta mais vantajosa.
Resultados práticos
- Antes: 60 euros/mês | Depois: 24 euros/mês
- Poupança: 36 euros/mês → 432 euros/ano
Dicas extra
- Analise a oferta atual para escolher o melhor pacote de telecomunicações.
- Não tenha receio de negociar. As operadoras estão habituadas e basta tentar – se igualarem a melhor proposta e gostar do serviço, pode mantê-lo; se ficarem aquém, é só mudar.
- Atenção aos custos escondidos (taxas de ativação, fidelização, boxes adicionais, etc.).
- Não pague por serviços que não utiliza, só porque o custo adicional é baixo.
Poupar dinheiro nos transportes
O transporte é uma das áreas em que é possível poupar muito dinheiro. O Jaime fazia 30 km por dia a ir e vir de carro para o trabalho, o que representava uma despesa mensal considerável.
Considerando um consumo de 8 litros/100 km – um valor comum para deslocações no tráfego intenso da cidade – e um preço de gasolina de 1,693 euros por litro, o gasto era de cerca de 89 euros por mês (22 dias úteis).
Este montante só não era superior porque o Jaime não passa por portagens e tem a sorte de ter estacionamento gratuito no trabalho. Além disso, não estamos a considerar o desgaste do carro e o seguro.
Como mora e trabalha na cidade de Lisboa, o Jaime percebeu que o passe Navegante Municipal (30 euros/mês) lhe permitia poupar muito nas deslocações para o escritório. Ao trocar o carro pelo passe durante a semana, poupou 59 euros/mês, ou seja, 619 euros/ano.
Resultados práticos
- Antes: 89 euros/mês| Depois: 30 euros/mês
- Poupança: 59 euros/mês → 619 euros/ano (12 meses de passe vs. 11 meses de carro, para descontar o período de férias)
Dicas extra
- Calcule todos os custos associados ao carro, incluindo manutenção e seguro.
- Aproveite descontos para jovens, estudantes ou seniores.
- Se o uso de transportes públicos implicar caminhar mais, lembre-se dos ganhos em saúde.
Poupar na alimentação
Almoçar fora todos os dias pode criar um importante “buraco” no orçamento. O Jaime gastava cerca de 220 euros/mês em almoços de restaurante (média de 10 euros por refeição). Ao passar a planear menus semanais, cozinhar em casa e levar marmita para o trabalho, conseguiu reduzir este valor para metade.
Passou a preparar refeições ao fim de semana, a fazer compras com lista para evitar desperdício e a incluir snacks saudáveis e económicos.
Resultados práticos
- Antes: 220 euros/mês | Depois: 110 euros/mês
- Poupança: 110 euros/mês → 1.210 euros/ano (11 meses)
Dicas extra
- Faça uma lista de compras e aproveite promoções.
- Cozinhe em quantidade e congele porções para facilitar a semana.
- Varie as receitas para manter a motivação.
Subscrições e serviços de streaming
Os serviços de streaming são cada vez mais populares, mas podem ser uma fonte de despesas desnecessárias se não forem bem geridos. O Jaime e a mulher tinham contas individuais Spotify Premium (8,99 euros/mês cada um), mas trocaram-nas pela conta partilhada Spotify Duo (11,99 euros/mês no total).
Também tinham Netflix Standard (12,99 euros/mês) ativo todo o ano, mesmo quando não o usavam. Cancelaram a renovação automática e definiram um calendário de rotação: durante um mês, veem as séries mais recentes; a seguir, desativam a conta e aproveitam canais e plataformas abertas.
No mês seguinte, reativam o serviço e põem as séries em dia. Com este esquema, gastam, em média, 6,50 euros por mês (12,99 euros mês sim, mês não).
Resultados práticos
- Antes (apenas a metade paga pelo Jaime): 15,49 euros/mês | Depois: 9,24 euros/mês
- Poupança: 6,24 euros/mês → 74,88 euros/ano
Dicas extra
- Reveja todas as subscrições digitais (apps, jornais, plataformas).
- Aproveite períodos de teste gratuitos e plataformas gratuitas como RTP Play.
- Defina alertas no calendário para não se esquecer de cancelar subscrições.
Poupar no crédito habitação
O crédito habitação é, para muitas famílias, a maior despesa mensal. O Jaime tinha um crédito de 163.000 euros com prestação de 915,91 euros/mês, que pagava a meias com a mulher. A taxa era variável e o spread era de 1%. Pediu um check-up ao crédito com o Doutor Finanças, comparou propostas e transferiu para um banco com spread mais baixo: 0,7%. Ajustou também os seguros de vida e multirriscos fora do banco, conseguindo preços mais baixos e menores coberturas.
Optou por taxa mista, com taxa anual nominal (TAN) de 2,4% nos primeiros dois anos, para maior estabilidade no orçamento. Com estas mudanças, a prestação baixou para 720,84 euros/mês (dos quais o Jaime paga 360,42 euros).
Pode estar a perder muito dinheiro com o seu crédito
Resultados práticos
- Antes: 457,96 euros/mês | Depois: 360,42 euros/mês
- Poupança: 97,54 euros/mês→ 1170,48 euros/ano (a metade do crédito paga pelo Jaime)
Dicas extra
- Compare sempre o custo total do crédito (TAN, TAEG, comissões).
- Negoceie os seguros de vida e multirriscos fora do banco.
- Avalie se a transferência compensa face aos custos associados.
Poupar em tecnologia
A tecnologia evolui a alta velocidade, mas nem sempre é preciso comprar o modelo mais recente. O telemóvel do Jaime já não aguentava um dia inteiro sem carregar, mas continuava rápido. Em vez de gastar 839 euros no modelo mais recente, trocou a bateria numa loja certificada por 119 euros.
Além de poupar 720 euros, evitou o desperdício eletrónico e prolongou a vida útil do equipamento.
Resultados práticos
- Antes: 839 euros | Depois: 119 euros
- Poupança: 720 euros
Dicas extra
- Considere equipamentos recondicionados ou a troca de componentes.
- Faça manutenção regular aos seus dispositivos (limpeza, atualização de software).
- Evite compras por impulso em tecnologia.
Poupar dinheiro nas férias
Para muita gente, viajar é um dos maiores prazeres da vida, mas pode ser caro se não for bem planeado. O Jaime queria fazer uma viagem à Tailândia e, como habitual, pediu um orçamento à agência de viagens: 2.639 euros por uma viagem de 11 dias e oito noites (capital Banguecoque + praia).
No entanto, desta vez, resolveu marcar tudo por sua conta. Pesquisou voos e hotéis em plataformas online, planeou atividades e refeições e conseguiu uma viagem semelhante por 1.662 euros.
Ao comparar preços, escolher voos e hotéis com melhor relação qualidade/preço e optar por restaurantes fora dos circuitos mais turísticos, poupou 1.011 euros.
Resultados práticos
- Antes: 2.639 euros | Depois: 1.662 euros
- Poupança: 977 euros
Dicas práticas
- Compare preços em várias plataformas (Google Flights, Skyscanner, Booking, Trivago).
- Planeie com antecedência e seja flexível nas datas.
- Aproveite a comida local e consulte blogues e críticas online para dicas de atividades.
Poupança total
Em resumo, foram estas as poupanças anuais do Jaime:
Medida | Despesa anual antes (€) | Despesa anual depois (€) | Poupança anual (€) |
Telecomunicações: Renegociação ou mudança do pacote 4P para uma oferta mais barata. | 720 | 288 | 432 |
Transportes: Substituição do carro pelo passe Navegante durante a semana. | 979 | 360 | 619 |
Alimentação: Troca de refeições em restaurante por marmitas feitas em casa. | 2.420 | 1.210 | 1.210 |
Streaming: Alternância e ajuste de subscrições de serviços digitais. | 185,88 | 110,88 | 75 |
Crédito habitação: Transferência com condições mais vantajosas. | 5.495,52 | 4.325,04 | 1.170,48 |
Telemóvel: Troca da bateria em vez de comprar um novo equipamento. | 839 | 119 | 720 |
Férias: Organização da viagem por conta própria em vez de pacote de agência. | 2.639 | 1.662 | 977 |
Total | 5.203,48 |
Ou seja, somando cada uma destas medidas, o Jaime conseguiu poupar:
- Despesas fixas: 3.506 euros
- Despesas variáveis (viagem e troca de telemóvel): 1.697 euros
- Total: 5.203 euros
Como aplicar este plano de poupança
Ao preparar este plano, utilizámos os preços em vigor em outubro de 2025 e procurámos ser realistas – poderíamos simplesmente cortar todas as subscrições ou decidir não incluir uma viagem. Mas o exercício visou o contrário: perceber como poupar dinheiro mantendo o estilo de vida sem grandes alterações, apenas com algumas trocas.
Provavelmente, vai perceber que pode aplicar algumas destas medidas na sua vida. Outras podem não corresponder exatamente à sua situação – neste caso, o segredo está em adaptá-las.
Por exemplo, se já não tem como poupar nas telecomunicações, pode aplicar o mesmo raciocínio à eletricidade ou ao gás e procurar uma melhor oferta. Ou, se calhar, não liga a tecnologia, mas tem um fraquinho por comprar roupa. Nesse caso, só tem de aplicar a mesma lógica: parar para pensar antes de comprar.
O importante é ter estratégia, área a área, adaptar tudo à sua situação concreta e manter o foco no objetivo. Como viu, pequenas mudanças podem fazer uma grande diferença no seu orçamento.
Mude a sua relação com o dinheiro e controle as suas finanças
A informação que consta no artigo não é vinculativa e não invalida a leitura integral de documentos que suportem a matéria em causa.